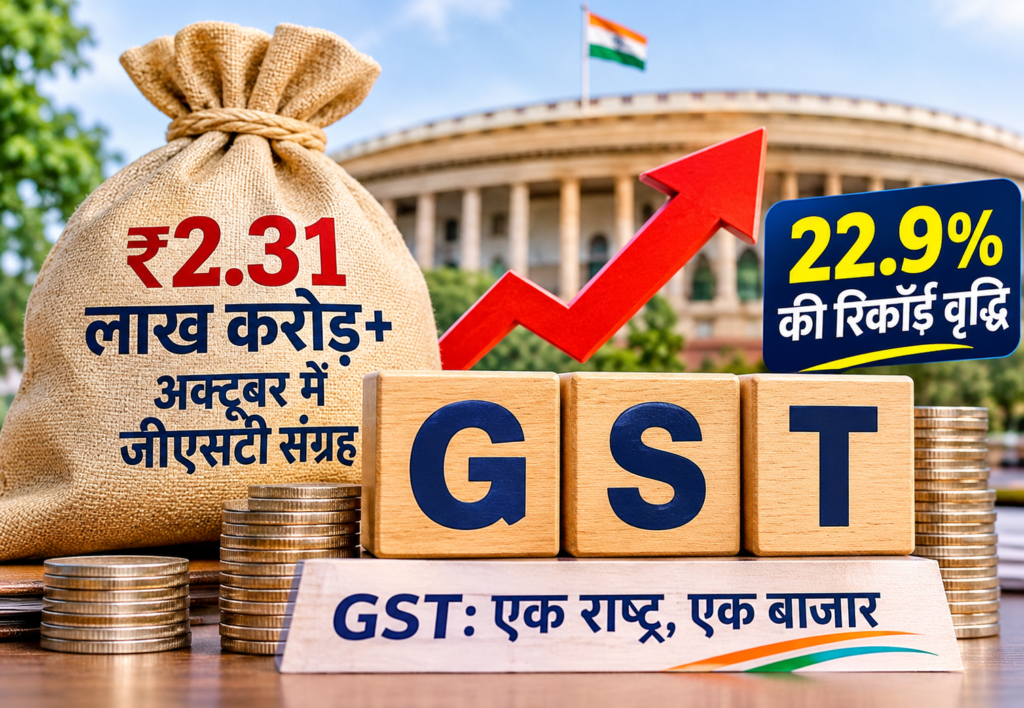
भारत में वस्तु एवं सेवा कर (Goods and Services Tax – GST) के संग्रह में अक्टूबर महीने के दौरान उल्लेखनीय वृद्धि दर्ज की गई। सरकारी आँकड़ों के अनुसार, अक्टूबर में सकल जीएसटी संग्रह (Gross GST Collection) सालाना आधार पर 22.9% बढ़कर ₹2.31 लाख करोड़ से अधिक हो गया। यह देश में अब तक का दूसरा सबसे बड़ा मासिक जीएसटी संग्रह है।
इससे पहले सर्वाधिक जीएसटी संग्रह अप्रैल महीने में दर्ज किया गया था, जब सरकार को लगभग ₹2.43 लाख करोड़ प्राप्त हुए थे।
इस वृद्धि को देश में आर्थिक गतिविधियों में तेजी, वस्तुओं एवं सेवाओं की खपत में वृद्धि तथा कर अनुपालन (Tax Compliance) में सुधार का संकेत माना जा रहा है।
अक्टूबर में जीएसटी संग्रह की प्रमुख विशेषताएँ निम्नलिखित हैं:
-
अक्टूबर में सकल जीएसटी संग्रह में पिछले वर्ष के इसी महीने की तुलना में 22.9% की वृद्धि हुई।
-
कुल सकल जीएसटी संग्रह ₹2.31 लाख करोड़ से अधिक रहा।
-
यह अप्रैल के बाद अब तक का दूसरा सबसे अधिक मासिक जीएसटी संग्रह है।
-
लगातार दूसरे महीने मासिक सकल जीएसटी संग्रह ₹2 लाख करोड़ के पार रहा।
-
चालू वित्त वर्ष में अक्टूबर के दौरान दर्ज की गई 22.9% की वृद्धि दर अब तक की सबसे तेज वृद्धि है।
जीएसटी संग्रह में वृद्धि के प्रमुख कारण
अक्टूबर में जीएसटी संग्रह में हुई वृद्धि के पीछे कई आर्थिक और प्रशासनिक कारण हो सकते हैं:
1. घरेलू खपत में वृद्धि: देश में वस्तुओं और सेवाओं की मांग बढ़ने से व्यापारिक गतिविधियों में तेजी आती है। इससे वस्तुओं एवं सेवाओं की बिक्री पर प्राप्त होने वाला जीएसटी भी बढ़ता है।
2. आर्थिक गतिविधियों का विस्तार: विनिर्माण (Manufacturing), सेवा क्षेत्र, परिवहन, व्यापार और अन्य आर्थिक गतिविधियों में वृद्धि से कर संग्रह को प्रोत्साहन मिलता है।
3. कर अनुपालन में सुधार: जीएसटी रिटर्न दाखिल करने की प्रक्रिया के डिजिटलीकरण, ई-वे बिल और ई-इनवॉइस प्रणाली के कारण कर चोरी पर नियंत्रण तथा करदाताओं द्वारा नियमों के पालन में सुधार हुआ है।
4. कर प्रशासन में पारदर्शिता: जीएसटी प्रणाली के अंतर्गत विभिन्न राज्यों और केंद्र सरकार के बीच कर संबंधी सूचनाओं का डिजिटल आदान-प्रदान संभव हुआ है। इससे कर संग्रह की निगरानी अधिक प्रभावी हुई है।
अप्रैल से अक्टूबर तक जीएसटी संग्रह की स्थिति
चालू वित्त वर्ष के पहले सात महीनों अर्थात अप्रैल से अक्टूबर के दौरान भी जीएसटी संग्रह में सकारात्मक वृद्धि दर्ज की गई।
इस अवधि के प्रमुख आँकड़े निम्नलिखित हैं:
|
विवरण |
संग्रह / वृद्धि |
|---|---|
|
अप्रैल-अक्टूबर सकल जीएसटी संग्रह |
₹14.77 लाख करोड़ से अधिक |
|
सकल जीएसटी संग्रह में वृद्धि |
13.2% |
|
अप्रैल-अक्टूबर शुद्ध जीएसटी संग्रह |
₹12.69 लाख करोड़ से अधिक |
|
शुद्ध जीएसटी संग्रह में वृद्धि |
13% |
सकल जीएसटी संग्रह (Gross GST Collection): किसी निर्धारित अवधि में सरकार द्वारा प्राप्त कुल जीएसटी राजस्व को सकल जीएसटी संग्रह कहा जाता है। इसमें रिफंड की राशि घटाई नहीं जाती।
शुद्ध जीएसटी संग्रह (Net GST Collection): सकल जीएसटी संग्रह में से करदाताओं को दिए गए जीएसटी रिफंड की राशि घटाने के बाद प्राप्त राशि को शुद्ध जीएसटी संग्रह कहा जाता है।
इस प्रकार, अप्रैल से अक्टूबर के दौरान सकल और शुद्ध दोनों जीएसटी संग्रह में लगभग समान दर से वृद्धि हुई, जो कर राजस्व में निरंतर विस्तार को दर्शाती है।
वस्तु एवं सेवा कर (GST) क्या है?
वस्तु एवं सेवा कर (Goods and Services Tax – GST) भारत में वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक अप्रत्यक्ष कर (Indirect Tax) है।
इसे भारत में अप्रत्यक्ष कर व्यवस्था में सुधार के लिए उठाए गए सबसे महत्वपूर्ण कदमों में से एक माना जाता है।
जीएसटी लागू होने से पहले केंद्र और राज्य सरकारें अलग-अलग प्रकार के अप्रत्यक्ष कर लगाती थीं। उदाहरण के लिए:
-
केंद्रीय उत्पाद शुल्क (Central Excise Duty)
-
सेवा कर (Service Tax)
-
मूल्य वर्धित कर (Value Added Tax – VAT)
-
केंद्रीय बिक्री कर (Central Sales Tax – CST)
-
प्रवेश कर (Entry Tax)
-
मनोरंजन कर (Entertainment Tax)
-
विलासिता कर (Luxury Tax)
-
खरीद कर (Purchase Tax)
इन अलग-अलग करों के कारण कर प्रणाली जटिल हो गई थी। कई बार एक कर के ऊपर दूसरा कर भी लगाया जाता था, जिसे करों का व्यापक प्रभाव या कर पर कर (Cascading Effect of Tax) कहा जाता है।
जीएसटी का मुख्य उद्देश्य इन विभिन्न अप्रत्यक्ष करों को एकीकृत करके देश में एक सरल, पारदर्शी और एकसमान कर व्यवस्था स्थापित करना था।
जीएसटी लागू करने के प्रमुख उद्देश्य
भारत में जीएसटी लागू करने के पीछे निम्नलिखित प्रमुख उद्देश्य थे:
1. करों के दोहरे प्रभाव को समाप्त करना: पहले उत्पादन से लेकर बिक्री तक विभिन्न चरणों में अलग-अलग कर लगाए जाते थे। जीएसटी का उद्देश्य करों के दोहरे प्रभाव अर्थात कर पर कर की समस्या को कम करना है।
2. एकीकृत राष्ट्रीय बाजार का निर्माण: जीएसटी के माध्यम से देशभर में वस्तुओं एवं सेवाओं के लिए एक समान अप्रत्यक्ष कर व्यवस्था स्थापित करना था। इससे राज्यों के बीच व्यापार को सरल बनाने में सहायता मिली।
3. कर प्रणाली को सरल बनाना: अनेक केंद्रीय और राज्य स्तरीय अप्रत्यक्ष करों को एकीकृत करके कर प्रणाली को अधिक व्यवस्थित बनाया गया।
4. कर चोरी पर नियंत्रण: डिजिटल भुगतान, ऑनलाइन रिटर्न, ई-वे बिल और ई-इनवॉइस जैसी व्यवस्थाओं के माध्यम से कर प्रशासन में पारदर्शिता बढ़ाना इसका एक प्रमुख उद्देश्य है।
5. कर आधार का विस्तार: अधिक से अधिक व्यापारियों और सेवा प्रदाताओं को कर प्रणाली के दायरे में लाकर सरकारी राजस्व बढ़ाना भी जीएसटी का उद्देश्य है।
भारत में जीएसटी लागू होने की पृष्ठभूमि
भारत में जीएसटी लागू करने से पहले इस विषय पर लंबे समय तक विचार-विमर्श किया गया था।
-
इस विषय पर राज्य के वित्त मंत्रियों की अधिकार प्राप्त समिति (Empowered Committee of State Finance Ministers) ने विस्तृत चर्चा की।
-
राज्यसभा की प्रवर समिति (Select Committee of Rajya Sabha) और संसद की वित्त संबंधी स्थायी समिति (Parliamentary Standing Committee on Finance) ने भी इस विषय पर विचार किया।
-
व्यापक विचार-विमर्श के बाद संविधान में संशोधन करके जीएसटी लागू करने का रास्ता तैयार किया गया।
संविधान (101वाँ संशोधन) अधिनियम, 2016:
भारत में जीएसटी लागू करने के लिए संविधान में 101वाँ संशोधन किया गया।
-
इस संशोधन विधेयक को कम-से-कम 50% राज्यों की विधानसभाओं से अनुमोदन प्राप्त हुआ।
-
राष्ट्रपति ने 8 सितंबर 2016 को इस संविधान संशोधन अधिनियम को अपनी स्वीकृति प्रदान की।
-
इसके बाद जीएसटी से संबंधित विभिन्न केंद्रीय कानून बनाए गए।
-
अंततः 1 जुलाई 2017 को पूरे देश में जीएसटी लागू किया गया।
इसी कारण प्रत्येक वर्ष 1 जुलाई को भारत में जीएसटी दिवस (GST Day) मनाया जाता है।
जीएसटी से संबंधित प्रमुख कानून
जीएसटी व्यवस्था को प्रभावी ढंग से लागू करने के लिए संसद द्वारा चार प्रमुख कानून बनाए गए:
1. केंद्रीय वस्तु एवं सेवा कर अधिनियम (CGST Act):
इसके अंतर्गत केंद्र सरकार द्वारा राज्य के भीतर होने वाली वस्तुओं एवं सेवाओं की आपूर्ति पर जीएसटी लगाया जाता है।
2. एकीकृत वस्तु एवं सेवा कर अधिनियम (IGST Act):
यह कर मुख्य रूप से एक राज्य से दूसरे राज्य के बीच वस्तुओं एवं सेवाओं की आपूर्ति तथा आयात पर लागू होता है। इसका संग्रह केंद्र सरकार करती है और निर्धारित व्यवस्था के अनुसार केंद्र एवं राज्यों के बीच इसका वितरण किया जाता है।
3. केंद्रशासित प्रदेश वस्तु एवं सेवा कर अधिनियम (UTGST Act):
यह बिना विधानसभा वाले केंद्रशासित प्रदेशों में वस्तुओं एवं सेवाओं की राज्य के भीतर होने वाली आपूर्ति पर लागू होता है।
4. वस्तु एवं सेवा कर (राज्यों को मुआवजा) अधिनियम, 2017:
इस कानून का उद्देश्य जीएसटी लागू होने के कारण राज्यों को होने वाले राजस्व नुकसान की भरपाई के लिए मुआवजे की व्यवस्था करना था।
जीएसटी के प्रमुख प्रकार
भारत में जीएसटी को मुख्य रूप से चार श्रेणियों में विभाजित किया गया है:
1. CGST (Central Goods and Services Tax):
जब किसी राज्य के भीतर वस्तुओं या सेवाओं की आपूर्ति होती है, तो केंद्र सरकार द्वारा लगाया जाने वाला कर CGST कहलाता है।
2. SGST (State Goods and Services Tax):
राज्य के भीतर होने वाली वस्तुओं एवं सेवाओं की आपूर्ति पर संबंधित राज्य सरकार द्वारा लगाया जाने वाला कर SGST कहलाता है।
उदाहरण: यदि उत्तर प्रदेश के भीतर किसी व्यापारी द्वारा वस्तु की बिक्री की जाती है, तो सामान्यतः उस पर CGST और SGST दोनों लागू होते हैं।
3. IGST (Integrated Goods and Services Tax):
जब एक राज्य से दूसरे राज्य में वस्तुओं या सेवाओं की आपूर्ति की जाती है, तो उस पर IGST लगाया जाता है।
उदाहरण: उत्तर प्रदेश का कोई व्यापारी महाराष्ट्र के ग्राहक को सामान बेचता है, तो इस अंतरराज्यीय लेन-देन पर IGST लागू होगा।
4. UTGST (Union Territory Goods and Services Tax):
बिना विधानसभा वाले केंद्रशासित प्रदेशों में राज्य के भीतर होने वाली आपूर्ति पर UTGST लगाया जाता है। यह CGST के साथ लागू होता है।
जीएसटी की प्रारंभिक कर दरें
जब 1 जुलाई 2017 को भारत में जीएसटी लागू किया गया था, तब इसकी प्रमुख कर दरों को चार मुख्य स्लैब में विभाजित किया गया था।
|
जीएसटी दर |
सामान्य स्वरूप |
|---|---|
|
5% |
आवश्यक एवं सामान्य उपभोग की कई वस्तुएँ और सेवाएँ |
|
12% |
कुछ प्रसंस्कृत खाद्य पदार्थ एवं अन्य वस्तुएँ |
|
18% |
अनेक सामान्य वस्तुएँ एवं सेवाएँ |
|
28% |
कुछ विलासिता एवं उच्च कर वाली वस्तुएँ |
इसके अतिरिक्त कुछ विशेष वस्तुओं पर उपकर (Cess) लगाने का भी प्रावधान था।
इन दरों का निर्धारण वस्तुओं और सेवाओं की प्रकृति को ध्यान में रखकर किया गया था।
22 सितंबर 2025 से जीएसटी की नई दो-स्तरीय कर व्यवस्था
जीएसटी व्यवस्था को अधिक सरल बनाने के उद्देश्य से 22 सितंबर 2025 से नई कर संरचना लागू की गई। इसके अंतर्गत पहले की चार प्रमुख कर दरों (5%, 12%, 18% और 28%) के स्थान पर मुख्य रूप से दो सामान्य कर स्लैब रखे गए।
नई व्यवस्था के अंतर्गत अधिकांश वस्तुओं एवं सेवाओं पर 5% और 18% की दर से जीएसटी लगाया जाता है।
नई कर संरचना की प्रमुख विशेषताएँ निम्नलिखित हैं:
1. 5% जीएसटी स्लैब:
इस श्रेणी में मुख्य रूप से आवश्यक एवं सामान्य उपभोग की अनेक वस्तुओं और सेवाओं को रखा गया है। इसका उद्देश्य आम उपभोक्ताओं पर कर का बोझ कम करना है।
2. 18% जीएसटी स्लैब:
यह सामान्य कर दर है, जिसके अंतर्गत अधिकांश वस्तुओं एवं सेवाओं को शामिल किया गया है।
3. 40% जीएसटी स्लैब:
अत्यधिक विलासितापूर्ण (Ultra-Luxury) और कुछ विशेष रूप से अधिक कर वाली वस्तुओं पर 40% की दर निर्धारित की गई है।
4. तंबाकू एवं संबंधित उत्पाद:
तंबाकू और इससे संबंधित उत्पादों को 28% जीएसटी के साथ लागू उपकर (Cess) की श्रेणी में रखा गया है।
इस सुधार का प्रमुख उद्देश्य जीएसटी की दरों को सरल बनाना, कर संरचना में जटिलता कम करना और उपभोक्ताओं को राहत प्रदान करना है।
जीएसटी परिषद (GST Council) क्या है?
जीएसटी परिषद भारत में जीएसटी से संबंधित महत्वपूर्ण नीतिगत निर्णय लेने वाली संवैधानिक संस्था है।
इसका गठन भारतीय संविधान के अनुच्छेद 279A के तहत किया गया है।
संरचना:
-
केंद्रीय वित्त मंत्री जीएसटी परिषद के अध्यक्ष होते हैं।
-
केंद्रीय वित्त राज्य मंत्री (राजस्व या वित्त प्रभार) इसके सदस्य होते हैं।
-
प्रत्येक राज्य का वित्त मंत्री अथवा राज्य सरकार द्वारा नामित अन्य मंत्री इसका सदस्य होता है।
प्रमुख कार्य:
-
जीएसटी की दरों की सिफारिश करना।
-
किन वस्तुओं और सेवाओं पर जीएसटी लगाया जाएगा, इस पर सुझाव देना।
-
जीएसटी से छूट प्राप्त वस्तुओं एवं सेवाओं की सिफारिश करना।
-
केंद्र और राज्यों के बीच जीएसटी से संबंधित विवादों के समाधान के लिए सुझाव देना।
-
जीएसटी कानूनों और कर प्रशासन में आवश्यक सुधारों की सिफारिश करना।
इस प्रकार, जीएसटी परिषद केंद्र और राज्य सरकारों के बीच सहकारी संघवाद (Cooperative Federalism) का एक महत्वपूर्ण उदाहरण है।
जीएसटी संग्रह का अर्थव्यवस्था पर प्रभाव
जीएसटी संग्रह में वृद्धि का देश की अर्थव्यवस्था पर कई प्रकार से प्रभाव पड़ता है।
1. सरकारी राजस्व में वृद्धि: जीएसटी संग्रह बढ़ने से केंद्र और राज्य सरकारों के पास विकास कार्यों, बुनियादी ढाँचे और जनकल्याणकारी योजनाओं के लिए अधिक वित्तीय संसाधन उपलब्ध होते हैं।
2. आर्थिक गतिविधियों का संकेत: जीएसटी संग्रह में वृद्धि को व्यापार, उत्पादन और उपभोग संबंधी गतिविधियों में विस्तार के एक संकेतक के रूप में देखा जाता है।
3. राज्यों की वित्तीय स्थिति में सुधार: जीएसटी राजस्व का एक हिस्सा राज्यों को प्राप्त होता है। इससे राज्यों की विकास संबंधी योजनाओं को वित्तीय सहायता मिलती है।
4. कर अनुपालन में सुधार: अधिक कर संग्रह से यह संकेत मिलता है कि कर प्रणाली में पंजीकरण, रिटर्न दाखिल करने और कर भुगतान की प्रक्रिया में सुधार हो रहा है।
5. राजकोषीय घाटे पर प्रभाव: सरकारी राजस्व में वृद्धि से सरकार को अपने व्यय और राजस्व के बीच संतुलन बनाने में सहायता मिल सकती है।
हालाँकि, जीएसटी संग्रह में वृद्धि को केवल आर्थिक विकास का प्रमाण नहीं माना जा सकता। इसमें महँगाई, आयात, कर दरों में बदलाव और रिफंड जैसी परिस्थितियों का भी प्रभाव पड़ता है।
परीक्षा की दृष्टि से महत्वपूर्ण तथ्य
|
विषय |
महत्वपूर्ण जानकारी |
|---|---|
|
जीएसटी का पूरा नाम |
Goods and Services Tax |
|
जीएसटी का प्रकार |
अप्रत्यक्ष कर |
|
भारत में जीएसटी लागू |
1 जुलाई 2017 |
|
जीएसटी दिवस |
1 जुलाई |
|
संवैधानिक संशोधन |
101वाँ संविधान संशोधन अधिनियम, 2016 |
|
राष्ट्रपति की स्वीकृति |
8 सितंबर 2016 |
|
जीएसटी से संबंधित अनुच्छेद |
अनुच्छेद 246A, 269A और 279A |
|
जीएसटी परिषद |
अनुच्छेद 279A |
|
जीएसटी परिषद के अध्यक्ष |
केंद्रीय वित्त मंत्री |
|
जीएसटी के प्रमुख कानून |
CGST, IGST, UTGST और Compensation to States Act |
|
अक्टूबर का सकल जीएसटी संग्रह |
₹2.31 लाख करोड़ से अधिक |
|
अक्टूबर में वृद्धि दर |
22.9% |
|
अब तक का सर्वाधिक मासिक संग्रह |
अप्रैल में लगभग ₹2.43 लाख करोड़ |
|
अप्रैल-अक्टूबर सकल संग्रह |
₹14.77 लाख करोड़ से अधिक |
|
अप्रैल-अक्टूबर शुद्ध संग्रह |
₹12.69 लाख करोड़ से अधिक |
|
नई जीएसटी दर व्यवस्था लागू |
22 सितंबर 2025 |
|
नई मुख्य जीएसटी दरें |
5% और 18% |
|
विलासितापूर्ण वस्तुओं पर विशेष दर |
40% |
निष्कर्ष
अक्टूबर में जीएसटी संग्रह का ₹2.31 लाख करोड़ से अधिक होना भारत की अप्रत्यक्ष कर प्रणाली के लिए एक महत्वपूर्ण उपलब्धि है। सकल जीएसटी संग्रह में 22.9% की वृद्धि और लगातार दूसरे महीने ₹2 लाख करोड़ का आँकड़ा पार होना देश में आर्थिक गतिविधियों तथा कर अनुपालन में सुधार का सकारात्मक संकेत है।
इसके साथ ही, सितंबर 2025 में लागू की गई नई जीएसटी दर संरचना का उद्देश्य कर व्यवस्था को अधिक सरल, पारदर्शी और उपभोक्ता अनुकूल बनाना है। दीर्घकाल में जीएसटी का प्रभावी क्रियान्वयन भारत में एकीकृत राष्ट्रीय बाजार, बेहतर कर प्रशासन और मजबूत राजस्व व्यवस्था के निर्माण में महत्वपूर्ण भूमिका निभा सकता है।