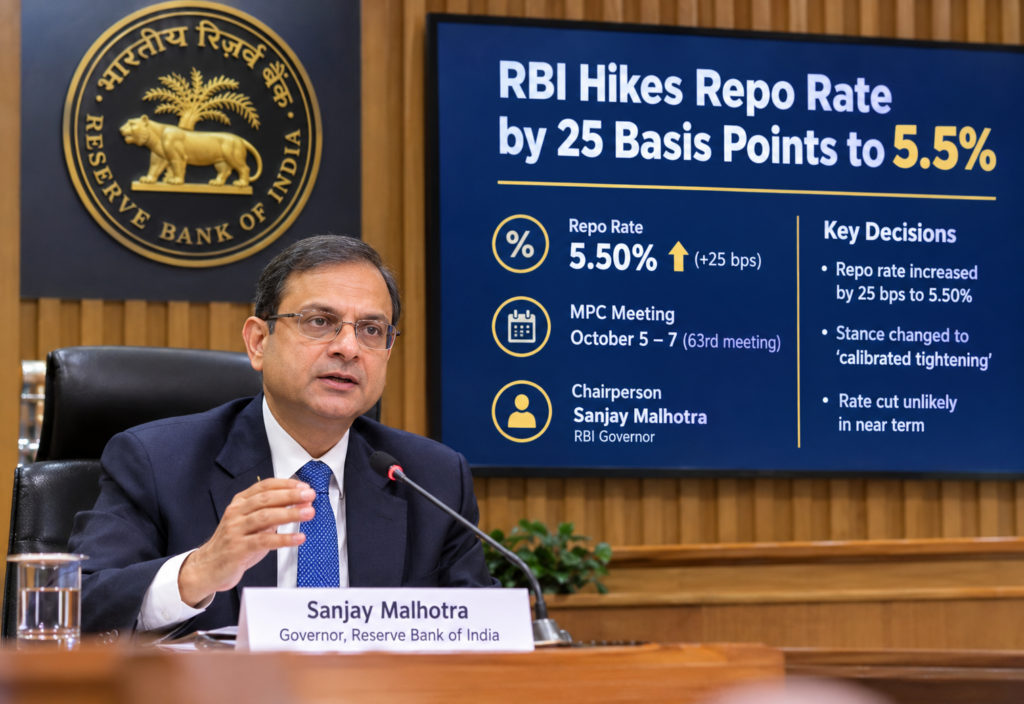
भारतीय रिजर्व बैंक (Reserve Bank of India—RBI) की मौद्रिक नीति समिति (Monetary Policy Committee—MPC) ने नीतिगत रेपो दर में 25 आधार अंकों (Basis Points) की वृद्धि करके इसे 5.50 प्रतिशत करने का निर्णय लिया। यह निर्णय 5 से 7 अक्टूबर के बीच आयोजित MPC की 63वीं बैठक में लिया गया, जिसकी अध्यक्षता RBI के गवर्नर संजय मल्होत्रा ने की।
समिति ने देश की आर्थिक परिस्थितियों, महँगाई की संभावनाओं, वैश्विक बाजार में हो रहे बदलावों, कच्चे तेल की कीमतों और वित्तीय बाजारों की स्थिति का विस्तृत आकलन करने के बाद यह निर्णय लिया। मौद्रिक नीति में इस बदलाव का प्रमुख उद्देश्य बढ़ते महँगाई जोखिमों पर नियंत्रण रखना और अर्थव्यवस्था में मूल्य स्थिरता बनाए रखना है।
रेपो दर में वृद्धि का प्रभाव बैंकों की उधार लागत, ग्राहकों को दिए जाने वाले ऋण, उद्योगों के निवेश निर्णय और आम लोगों के मासिक बजट पर पड़ सकता है।
रेपो दर क्या है?
रेपो दर वह ब्याज दर है, जिस पर भारतीय रिजर्व बैंक पात्र प्रतिभूतियों के बदले वाणिज्यिक बैंकों को अल्पकालीन धन उपलब्ध कराता है। इसे मौद्रिक नीति की प्रमुख दर माना जाता है, क्योंकि इसके माध्यम से RBI अर्थव्यवस्था में ऋण की लागत और धन की उपलब्धता को प्रभावित करता है।
जब RBI रेपो दर में वृद्धि करता है, तो बैंकों के लिए केंद्रीय बैंक से धन प्राप्त करना अपेक्षाकृत महँगा हो सकता है। इसके परिणामस्वरूप बैंक अपने ऋणों की ब्याज दरें बढ़ा सकते हैं। दूसरी ओर, रेपो दर में कटौती होने पर बैंकों की उधार लागत घट सकती है, जिससे ऋण दरों में कमी की संभावना बनती है।
हालाँकि, रेपो दर में बदलाव का प्रभाव प्रत्येक बैंक और प्रत्येक ऋण पर समान रूप से नहीं पड़ता। वास्तविक प्रभाव ऋण की ब्याज दर के प्रकार, बैंक की नीतियों और संबंधित ऋण अनुबंध की शर्तों पर निर्भर करता है।
रेपो दर में 25 आधार अंकों की वृद्धि का अर्थ
ब्याज दरों में बदलाव को समझने के लिए आधार अंक (Basis Points—bps) की इकाई का उपयोग किया जाता है।
-
1 आधार अंक = 0.01 प्रतिशत अंक।
-
25 आधार अंक = 0.25 प्रतिशत अंक।
-
रेपो दर में 25 आधार अंकों की वृद्धि का अर्थ है कि दर में 0.25 प्रतिशत अंक की बढ़ोतरी हुई।
इस प्रकार, रेपो दर 5.25 प्रतिशत से बढ़कर 5.50 प्रतिशत हो गई।
यह ध्यान रखना आवश्यक है कि ब्याज दर में 0.25 प्रतिशत अंक की वृद्धि का अर्थ प्रत्येक ऋण की EMI में सीधे 0.25 प्रतिशत की वृद्धि होना नहीं है। EMI पर प्रभाव ऋण की बकाया राशि, ब्याज दर, शेष अवधि और बैंक द्वारा किए गए समायोजन पर निर्भर करता है।
रेपो दर में वृद्धि का आम लोगों पर प्रभाव
रेपो दर में वृद्धि का प्रभाव मुख्य रूप से ऋण लेने वाले व्यक्तियों, कारोबारियों और कंपनियों पर पड़ सकता है। इसका असर निम्नलिखित रूपों में दिखाई दे सकता है।
1. गृह ऋण महँगा हो सकता है
जिन ग्राहकों ने फ्लोटिंग ब्याज दर पर गृह ऋण लिया है, उनकी ब्याज दर में वृद्धि हो सकती है। बैंक अपनी नीतियों और ऋण की शर्तों के अनुसार EMI बढ़ा सकते हैं या समान EMI के साथ ऋण चुकाने की अवधि बढ़ा सकते हैं।
उदाहरण के लिए, यदि किसी व्यक्ति के गृह ऋण की ब्याज दर बढ़ती है, तो उसे ऋण चुकाने के लिए अधिक ब्याज देना पड़ सकता है। हालाँकि, इसका वास्तविक प्रभाव ऋण की राशि, ब्याज दर और शेष अवधि पर निर्भर करेगा।
2. वाहन ऋण पर असर
कार, मोटरसाइकिल और अन्य वाहनों के लिए ऋण लेने वाले ग्राहकों के लिए उधारी की लागत बढ़ सकती है। इससे वाहन खरीदने की कुल लागत बढ़ने की संभावना रहती है, विशेषकर तब जब बैंक नई ब्याज दरों को अपने ग्राहकों पर लागू करते हैं।
3. व्यक्तिगत ऋण महँगे हो सकते हैं
व्यक्तिगत ऋण, शिक्षा ऋण और अन्य प्रकार के ऋणों की ब्याज दरों पर भी अप्रत्यक्ष प्रभाव पड़ सकता है। हालाँकि, सभी ऋणों की दरें रेपो दर के साथ स्वतः नहीं बदलतीं।
4. कंपनियों की लागत बढ़ सकती है
उद्योगों और कंपनियों को मशीनरी खरीदने, उत्पादन बढ़ाने, कार्यशील पूँजी जुटाने और नई परियोजनाएँ शुरू करने के लिए ऋण की आवश्यकता होती है। ब्याज दरों में वृद्धि से उनकी वित्तीय लागत बढ़ सकती है। इसका प्रभाव निवेश, उत्पादन विस्तार और रोजगार सृजन पर पड़ सकता है।
5. बचत करने वालों को लाभ की संभावना
यदि बैंक जमा पर ब्याज दरें बढ़ाते हैं, तो सावधि जमा (Fixed Deposit—FD) करने वाले ग्राहकों को अधिक ब्याज मिल सकता है। लेकिन यह लाभ स्वतः सुनिश्चित नहीं होता; बैंक अपनी वित्तीय स्थिति और बाजार की परिस्थितियों के अनुसार जमा दरों में बदलाव करते हैं।
रेपो दर और रिवर्स रेपो दर में अंतर
रेपो दर और रिवर्स रेपो दर दोनों का संबंध RBI और बैंकिंग प्रणाली के बीच अल्पकालीन धन के लेन-देन से है, लेकिन इनके उद्देश्य अलग-अलग हैं।
| आधार | रेपो दर | रिवर्स रेपो दर |
|---|---|---|
| अर्थ | RBI बैंकों को धन उपलब्ध कराता है | पारंपरिक व्यवस्था में RBI बैंकों से धन प्राप्त करता है |
| प्रमुख उद्देश्य | बैंकिंग प्रणाली को अल्पकालीन तरलता उपलब्ध कराना | बैंकिंग प्रणाली से अतिरिक्त तरलता सोखने का साधन |
| सामान्य प्रभाव | उधारी की लागत को प्रभावित करती है | बैंकों के अतिरिक्त धन रखने के प्रोत्साहन को प्रभावित करती है |
वर्तमान मौद्रिक नीति व्यवस्था में RBI तरलता प्रबंधन के लिए स्थायी जमा सुविधा (Standing Deposit Facility—SDF) और अन्य साधनों का भी उपयोग करता है। इसलिए रिवर्स रेपो दर को समझते समय RBI के व्यापक परिचालन ढाँचे को ध्यान में रखना आवश्यक है।
रेपो दर में बदलाव का पिछला संदर्भ
दिए गए समाचार के अनुसार, फरवरी 2023 में RBI ने रेपो दर में 25 आधार अंकों की वृद्धि करके इसे 6.50 प्रतिशत किया था। इसके बाद 2023-24 के दौरान दर को अपरिवर्तित रखा गया और 2025 में ब्याज दरों में कटौती का चक्र शुरू हुआ।
इस पृष्ठभूमि में रेपो दर को 5.50 प्रतिशत तक बढ़ाने का निर्णय मौद्रिक नीति की दिशा में महत्त्वपूर्ण बदलाव को दर्शाता है। इससे संकेत मिलता है कि केंद्रीय बैंक महँगाई की संभावनाओं और वैश्विक आर्थिक जोखिमों को देखते हुए ब्याज दरों के मामले में अधिक सतर्क रुख अपना सकता है।
मौद्रिक नीति के रुख में बदलाव: ‘न्यूट्रल’ से ‘कैलिब्रेटेड टाइटनिंग’
समाचार के अनुसार, MPC ने मौद्रिक नीति के अपने रुख को ‘न्यूट्रल’ (Neutral) से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ (Calibrated Tightening) कर दिया।
न्यूट्रल रुख का सामान्य अर्थ है कि केंद्रीय बैंक आर्थिक परिस्थितियों के अनुसार ब्याज दरों में वृद्धि या कटौती, दोनों विकल्पों पर विचार कर सकता है। इसके विपरीत, कैलिब्रेटेड टाइटनिंग का अर्थ है कि महँगाई पर नियंत्रण को ध्यान में रखते हुए मौद्रिक नीति को आवश्यकतानुसार सख्त किया जा सकता है। परिस्थितियों के अनुसार केंद्रीय बैंक दरों में और वृद्धि करने या कुछ समय तक उन्हें स्थिर रखने का विकल्प चुन सकता है।
इसका अर्थ यह नहीं है कि प्रत्येक अगली बैठक में ब्याज दर बढ़ाना अनिवार्य होगा। भविष्य का निर्णय महँगाई, आर्थिक विकास, वित्तीय परिस्थितियों और उपलब्ध आँकड़ों पर निर्भर करेगा।
रेपो दर में वृद्धि के प्रमुख कारण
RBI के निर्णय के पीछे घरेलू और वैश्विक आर्थिक परिस्थितियों से जुड़े कई कारक महत्त्वपूर्ण हो सकते हैं। समाचार में विशेष रूप से पश्चिम एशिया में संघर्ष, कच्चे तेल की कीमतों में उतार-चढ़ाव और महँगाई के बढ़ते जोखिमों का उल्लेख किया गया है।
पश्चिम एशिया में संघर्ष और कच्चे तेल की कीमतें
पश्चिम एशिया वैश्विक ऊर्जा आपूर्ति के लिए महत्त्वपूर्ण क्षेत्र है। यहाँ संघर्ष बढ़ने से कच्चे तेल की आपूर्ति, परिवहन मार्गों और ऊर्जा बाजारों में अनिश्चितता पैदा हो सकती है। इससे अंतरराष्ट्रीय बाजार में तेल की कीमतें बढ़ सकती हैं या उनमें अत्यधिक उतार-चढ़ाव हो सकता है।
भारत अपनी कच्चे तेल की आवश्यकता का बड़ा हिस्सा आयात करता है। इसलिए अंतरराष्ट्रीय कीमतों में वृद्धि से भारत का आयात बिल बढ़ सकता है। इसके परिणामस्वरूप पेट्रोलियम उत्पादों, परिवहन और उत्पादन की लागत पर दबाव पड़ सकता है।
ऊर्जा की लागत बढ़ने से वस्तुओं और सेवाओं की कीमतें बढ़ सकती हैं, जिससे खुदरा महँगाई पर दबाव उत्पन्न होता है। इसी कारण कच्चे तेल की कीमतों में तेजी RBI के लिए एक महत्त्वपूर्ण जोखिम है।
वैश्विक आर्थिक विकास में संभावित मंदी
वैश्विक अर्थव्यवस्था में वृद्धि जारी रहने के बावजूद उसके विकास की गति धीमी पड़ने की आशंका व्यक्त की गई है। व्यापार संबंधी अनिश्चितता, भू-राजनीतिक तनाव, ऊँची वित्तीय लागत और ऊर्जा की बढ़ती कीमतें आर्थिक गतिविधियों को प्रभावित कर सकती हैं।
यदि प्रमुख अर्थव्यवस्थाओं में विकास धीमा होता है, तो अंतरराष्ट्रीय व्यापार और निवेश पर असर पड़ सकता है। इसका प्रभाव भारत के निर्यात, विदेशी निवेश और घरेलू उद्योगों पर भी पड़ सकता है।
इस प्रकार, RBI को एक ओर महँगाई पर नियंत्रण बनाए रखना होता है, तो दूसरी ओर आर्थिक विकास पर अत्यधिक दबाव पड़ने से भी बचना होता है। मौद्रिक नीति के निर्णय में इन दोनों उद्देश्यों के बीच संतुलन महत्त्वपूर्ण रहता है।
खाद्य पदार्थों और ऊर्जा की कीमतों से महँगाई का जोखिम
खाद्य पदार्थों और ऊर्जा की कीमतों में वृद्धि से उपभोक्ता मूल्य सूचकांक (Consumer Price Index—CPI) आधारित महँगाई बढ़ सकती है। खाद्य महँगाई का प्रभाव आम परिवारों के घरेलू बजट पर सीधे पड़ता है, जबकि ऊर्जा की बढ़ती लागत परिवहन, विनिर्माण और वितरण की लागत बढ़ा सकती है।
यदि कीमतों में वृद्धि लंबे समय तक बनी रहती है, तो उसका प्रभाव अन्य वस्तुओं और सेवाओं की कीमतों पर भी पड़ सकता है। ऐसी स्थिति में केंद्रीय बैंक को यह आकलन करना होता है कि महँगाई अस्थायी है या अर्थव्यवस्था में व्यापक मूल्य दबाव का संकेत दे रही है।
समाचार में अगले तीन तिमाहियों के दौरान औसत हेडलाइन CPI महँगाई लगभग 5.8 प्रतिशत रहने और चालू वित्त वर्ष में कोर महँगाई 4.4 प्रतिशत रहने का अनुमान दिया गया है। ये अनुमान समाचार में उल्लिखित पूर्वानुमान हैं; वास्तविक महँगाई आँकड़े परिस्थितियों के अनुसार बदल सकते हैं।
हेडलाइन CPI और कोर महँगाई क्या हैं?
हेडलाइन CPI महँगाई: उपभोक्ता मूल्य सूचकांक में शामिल वस्तुओं और सेवाओं की कुल टोकरी की कीमतों में होने वाले बदलाव को दर्शाती है। इसमें खाद्य पदार्थ और ईंधन जैसी वस्तुएँ भी शामिल होती हैं।
कोर महँगाई: सामान्यतः खाद्य पदार्थों और ईंधन जैसी अत्यधिक उतार-चढ़ाव वाली श्रेणियों को हटाकर कीमतों में होने वाले बदलाव का आकलन करती है। इससे महँगाई के अपेक्षाकृत व्यापक और टिकाऊ दबावों को समझने में मदद मिलती है।
हेडलाइन और कोर महँगाई का संयुक्त विश्लेषण RBI को यह समझने में मदद करता है कि कीमतों में वृद्धि मुख्य रूप से कुछ अस्थिर वस्तुओं के कारण हो रही है या अर्थव्यवस्था के विभिन्न क्षेत्रों में व्यापक रूप से फैल रही है।
अमेरिकी डॉलर, बॉन्ड यील्ड और वैश्विक वित्तीय बाजार
समाचार में उन्नत अर्थव्यवस्थाओं में बॉन्ड यील्ड बढ़ने और अमेरिकी डॉलर के मजबूत होने को भी वैश्विक वित्तीय बाजारों की अनिश्चितता से जोड़ा गया है।
जब प्रमुख अर्थव्यवस्थाओं में ब्याज दरें या बॉन्ड पर मिलने वाला प्रतिफल बढ़ता है, तो अंतरराष्ट्रीय निवेशकों के निवेश संबंधी निर्णय प्रभावित हो सकते हैं। इससे उभरती अर्थव्यवस्थाओं में पूँजी प्रवाह और विनिमय दरों पर दबाव पड़ सकता है।
अमेरिकी डॉलर मजबूत होने पर भारत जैसे आयात-निर्भर देशों के लिए डॉलर में खरीदी जाने वाली वस्तुएँ महँगी हो सकती हैं, यदि घरेलू मुद्रा के मुकाबले डॉलर का मूल्य बढ़ता है। इससे आयातित महँगाई का जोखिम बढ़ सकता है।
कृत्रिम बुद्धिमत्ता से जुड़ी कंपनियों के शेयरों का मूल्यांकन
समाचार में कृत्रिम बुद्धिमत्ता (Artificial Intelligence—AI) से जुड़ी कंपनियों के शेयरों के मूल्यांकन को लेकर अनिश्चितता का भी उल्लेख किया गया है।
यदि वित्तीय बाजारों में किसी क्षेत्र की कंपनियों के शेयरों का मूल्य उनके संभावित लाभ की तुलना में बहुत अधिक माना जाने लगे, तो निवेशकों की अपेक्षाओं में बदलाव आने पर बाजार में तेज उतार-चढ़ाव हो सकता है। इससे वैश्विक वित्तीय परिस्थितियाँ प्रभावित हो सकती हैं।
RBI जैसे केंद्रीय बैंक इन घटनाक्रमों पर इसलिए ध्यान देते हैं, क्योंकि वैश्विक बाजारों में अस्थिरता का असर पूँजी प्रवाह, विनिमय दर, निवेश और घरेलू वित्तीय स्थितियों पर पड़ सकता है।
भारतीय रिजर्व बैंक की मौद्रिक नीति क्या है?
मौद्रिक नीति उन उपायों और साधनों का समूह है, जिनके माध्यम से केंद्रीय बैंक अर्थव्यवस्था में ब्याज दरों, धन की उपलब्धता और ऋण की परिस्थितियों को प्रभावित करता है।
भारत में मौद्रिक नीति संचालित करने की जिम्मेदारी भारतीय रिजर्व बैंक को सौंपी गई है। इसका वैधानिक आधार भारतीय रिजर्व बैंक अधिनियम, 1934 में दिया गया है।
मौद्रिक नीति का प्रमुख उद्देश्य मूल्य स्थिरता बनाए रखना और साथ ही आर्थिक विकास को ध्यान में रखना है। स्थिर कीमतें परिवारों, कारोबारियों और निवेशकों को आर्थिक निर्णय लेने में मदद करती हैं। अत्यधिक महँगाई से लोगों की क्रय शक्ति कम हो सकती है, जबकि बहुत कमजोर आर्थिक गतिविधियों से निवेश और रोजगार पर प्रतिकूल प्रभाव पड़ सकता है।
इसीलिए RBI को महँगाई पर नियंत्रण और आर्थिक विकास की आवश्यकताओं के बीच संतुलन बनाकर चलना होता है।
लचीला मुद्रास्फीति लक्ष्यीकरण ढाँचा
मई 2016 में भारतीय रिजर्व बैंक अधिनियम, 1934 में संशोधन करके भारत में लचीले मुद्रास्फीति लक्ष्यीकरण (Flexible Inflation Targeting—FIT) ढाँचे को वैधानिक आधार प्रदान किया गया।
इस व्यवस्था के अंतर्गत केंद्र सरकार RBI से परामर्श करके प्रत्येक पाँच वर्ष में महँगाई का लक्ष्य निर्धारित करती है। MPC फिर उस लक्ष्य को हासिल करने के लिए आवश्यक नीतिगत ब्याज दर तय करती है।
लचीले मुद्रास्फीति लक्ष्यीकरण का उद्देश्य केवल महँगाई को कम करना नहीं है, बल्कि आर्थिक विकास की परिस्थितियों को ध्यान में रखते हुए मूल्य स्थिरता बनाए रखना भी है।
भारत में CPI आधारित महँगाई को मौद्रिक नीति के लिए प्रमुख मानक के रूप में उपयोग किया जाता है। महँगाई लक्ष्य से लगातार ऊपर रहने पर RBI को उसके कारणों का विश्लेषण करना और उपयुक्त नीतिगत कदमों पर विचार करना होता है।
मौद्रिक नीति समिति (MPC) की भूमिका
मौद्रिक नीति समिति वह वैधानिक निकाय है, जो भारत में नीतिगत ब्याज दर निर्धारित करने का कार्य करती है। इसका गठन RBI अधिनियम, 1934 की धारा 45ZB के अंतर्गत किया गया है।
MPC का मुख्य कार्य महँगाई लक्ष्य को हासिल करने के लिए आवश्यक नीतिगत दर तय करना है। समिति आर्थिक विकास, महँगाई, ऋण की स्थिति, घरेलू माँग, वैश्विक बाजार और वित्तीय स्थिरता से जुड़े कारकों का विश्लेषण करती है।
बैठक में सदस्य अपने विचार रखते हैं और निर्धारित प्रक्रिया के अनुसार मतदान करते हैं। निर्णय बहुमत के आधार पर लिया जाता है। इससे मौद्रिक नीति का निर्धारण एक संस्थागत और व्यवस्थित प्रक्रिया के माध्यम से होता है।
मौद्रिक नीति समिति के सदस्य और संरचना
MPC में कुल छह सदस्य होते हैं। इनमें तीन सदस्य RBI से संबंधित होते हैं और तीन बाहरी सदस्यों की नियुक्ति केंद्र सरकार करती है।
समिति की संरचना इस प्रकार है:
-
RBI गवर्नर: समिति के पदेन अध्यक्ष होते हैं।
-
RBI के डिप्टी गवर्नर: मौद्रिक नीति के प्रभारी डिप्टी गवर्नर पदेन सदस्य होते हैं।
-
RBI का एक अधिकारी: केंद्रीय बोर्ड द्वारा नामित अधिकारी पदेन सदस्य होता है।
-
तीन बाहरी सदस्य: केंद्र सरकार द्वारा नियुक्त किए जाते हैं।
बाहरी सदस्यों की भागीदारी से समिति में विभिन्न आर्थिक दृष्टिकोणों और विशेषज्ञताओं को स्थान मिलता है। इससे नीतिगत निर्णयों पर व्यापक विचार-विमर्श संभव होता है।
MPC की बैठकें और मौद्रिक नीति विभाग
कानून के अनुसार, मौद्रिक नीति समिति की बैठक वर्ष में कम-से-कम चार बार होनी आवश्यक है। आवश्यकता और निर्धारित कार्यक्रम के अनुसार इससे अधिक बैठकें भी आयोजित की जा सकती हैं।
RBI का मौद्रिक नीति विभाग (Monetary Policy Department—MPD) समिति को मौद्रिक नीति तैयार करने में सहायता देता है। यह विभाग आर्थिक आँकड़ों, महँगाई, विकास, वित्तीय परिस्थितियों और अन्य प्रासंगिक कारकों के विश्लेषण में योगदान करता है।
इस प्रक्रिया में आर्थिक पूर्वानुमान, विभिन्न जोखिमों का मूल्यांकन और उपलब्ध आँकड़ों की समीक्षा महत्त्वपूर्ण भूमिका निभाते हैं। अंतिम नीतिगत निर्णय MPC द्वारा निर्धारित वैधानिक प्रक्रिया के अनुसार लिया जाता है।
रेपो दर बढ़ाने के संभावित आर्थिक प्रभाव
रेपो दर में वृद्धि से अर्थव्यवस्था पर कई प्रकार के प्रभाव पड़ सकते हैं।
-
महँगाई पर नियंत्रण: ऋण महँगा होने से उपभोग और निवेश की माँग की वृद्धि धीमी पड़ सकती है, जिससे कीमतों पर दबाव कम करने में सहायता मिल सकती है।
-
बचत को प्रोत्साहन: यदि बैंक जमा दरें बढ़ाते हैं, तो कुछ लोग खर्च करने के बजाय बचत करना पसंद कर सकते हैं।
-
निवेश पर प्रभाव: कंपनियों के लिए ऋण महँगा होने से नई परियोजनाओं और उत्पादन क्षमता के विस्तार पर असर पड़ सकता है।
-
आर्थिक विकास की गति: अत्यधिक सख्त मौद्रिक नीति से माँग और निवेश धीमे पड़ सकते हैं। इसलिए केंद्रीय बैंक को महँगाई नियंत्रण और विकास के बीच संतुलन बनाना पड़ता है।
-
वित्तीय बाजारों पर असर: ब्याज दरों में बदलाव से बॉन्ड, शेयर बाजार, विनिमय दर और निवेशकों की अपेक्षाएँ प्रभावित हो सकती हैं।
इन प्रभावों की तीव्रता इस बात पर निर्भर करेगी कि दरों में बदलाव कितनी तेजी से बैंकों और उधारकर्ताओं तक पहुँचता है तथा उस समय अर्थव्यवस्था की स्थिति कैसी है।
निष्कर्ष
रेपो दर में 25 आधार अंकों की वृद्धि करके इसे 5.50 प्रतिशत करने का निर्णय महँगाई के जोखिमों, पश्चिम एशिया में बढ़ते तनाव, कच्चे तेल की कीमतों में अस्थिरता और वैश्विक वित्तीय परिस्थितियों को ध्यान में रखकर लिया गया बताया गया है।
मौद्रिक नीति समिति की भूमिका इस संदर्भ में महत्त्वपूर्ण है, क्योंकि उसे मूल्य स्थिरता बनाए रखते हुए आर्थिक विकास की जरूरतों पर भी ध्यान देना होता है। रेपो दर में वृद्धि से ऋण की लागत बढ़ सकती है, जबकि इसका उद्देश्य महँगाई के दबावों को नियंत्रित करने में सहायता करना है।
इस विषय का व्यापक महत्त्व समझने के लिए रेपो दर, CPI महँगाई, मौद्रिक नीति समिति, लचीले मुद्रास्फीति लक्ष्यीकरण और RBI के नीतिगत रुख जैसे विषयों का अध्ययन आवश्यक है। ये सभी भारतीय अर्थव्यवस्था, बैंकिंग व्यवस्था और वित्तीय बाजारों को समझने के लिए महत्त्वपूर्ण अवधारणाएँ हैं।