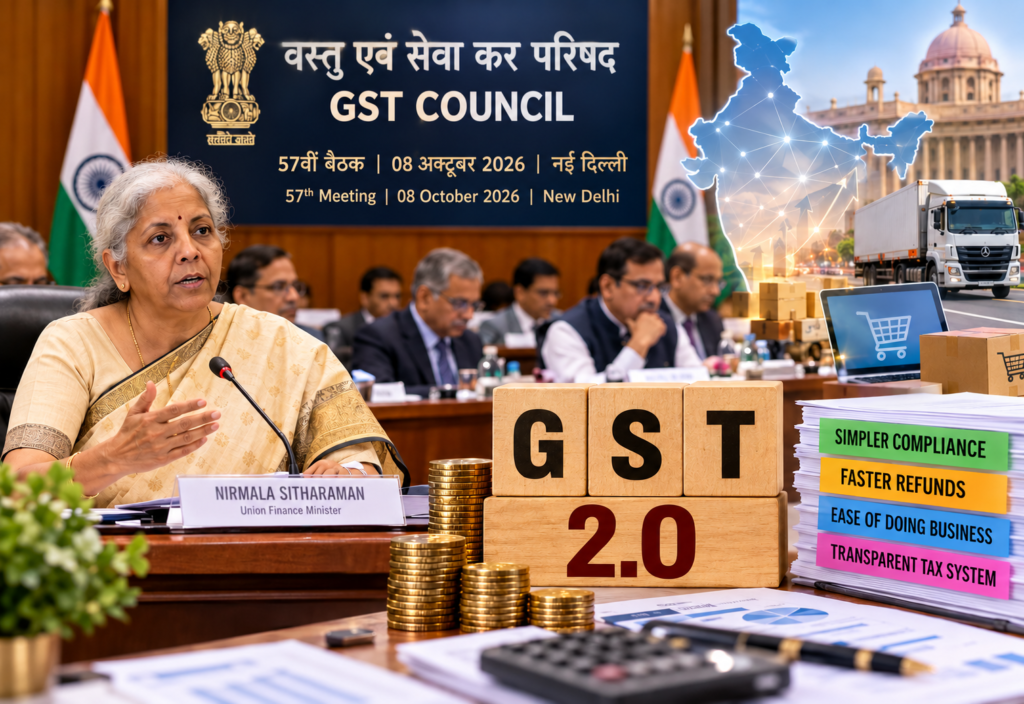
वस्तु एवं सेवा कर (GST) व्यवस्था को अधिक पारदर्शी, सरल और व्यापार-अनुकूल बनाने की दिशा में 57वीं GST परिषद की बैठक में कई महत्वपूर्ण सुधारों की सिफारिशें की गईं। नई दिल्ली में 8 अक्टूबर को केंद्रीय वित्त एवं कॉरपोरेट कार्य मंत्री निर्मला सीतारमण की अध्यक्षता में आयोजित इस बैठक में GST अनुपालन प्रक्रिया को आसान बनाने, रिफंड की प्रक्रिया तेज करने, कर संबंधी विवादों को कम करने और व्यापारियों को अनावश्यक प्रशासनिक कार्रवाई से राहत देने पर जोर दिया गया।
बैठक में GST 2.0 सुधारों को आगे बढ़ाने के लिए कई उपायों पर विचार किया गया। इनमें केंद्रीय वस्तु एवं सेवा कर (CGST) अधिनियम, 2017 के तहत कर अधिकारियों की गिरफ्तारी संबंधी शक्तियों को समाप्त करने की सिफारिश, अभियोजन के लिए निर्धारित कर राशि की सीमा बढ़ाना, सामान्य दंड कम करना और रिफंड प्रक्रिया को स्वचालित बनाना प्रमुख हैं।
इन सिफारिशों का उद्देश्य कर प्रशासन में अधिकारियों के विवेकाधिकार को सीमित करना, प्रक्रियागत अनिश्चितताओं को कम करना तथा ईमानदार करदाताओं और कारोबारियों के लिए GST व्यवस्था को अधिक सुविधाजनक बनाना है। हालांकि, परिषद की सिफारिशों को लागू करने के लिए जहां आवश्यक हो, वहां संबंधित कानूनों और नियमों में संशोधन करना होगा।
GST 2.0 सुधारों की पृष्ठभूमि
GST भारत में अप्रत्यक्ष कराधान की एकीकृत व्यवस्था है, जिसे 1 जुलाई 2017 को लागू किया गया था। इसका उद्देश्य केंद्र और राज्यों द्वारा लगाए जाने वाले अनेक अप्रत्यक्ष करों को एक साझा कर प्रणाली के अंतर्गत लाना था। इसके माध्यम से कर व्यवस्था को सरल बनाने, करों के दोहरे प्रभाव को कम करने और देशभर में एकीकृत बाजार को प्रोत्साहित करने का प्रयास किया गया।
GST परिषद की 56वीं बैठक में वर्ष 2025 के दौरान अगली पीढ़ी के सुधारों पर विशेष जोर दिया गया था। इन सुधारों का मुख्य उद्देश्य GST दरों का युक्तिकरण करना और विभिन्न वस्तुओं एवं सेवाओं पर कर की दरों को कम करने की संभावनाओं पर विचार करना था।
इसके बाद 57वीं बैठक में सुधारों के दूसरे चरण पर ध्यान केंद्रित किया गया। इसमें मुख्य रूप से पंजीकरण, रिटर्न दाखिल करने, रिफंड, कर निर्धारण, अपील एवं न्यायनिर्णयन और अनुपालन प्रक्रियाओं को सरल बनाने से संबंधित विषय शामिल रहे।
इस प्रकार, GST 2.0 का उद्देश्य केवल कर दरों में बदलाव करना नहीं, बल्कि कर प्रशासन की कार्यप्रणाली को अधिक कुशल, तकनीक-आधारित और करदाता-केंद्रित बनाना भी है।
गिरफ्तारी की शक्तियों को समाप्त करने की सिफारिश
57वीं GST परिषद की बैठक में सबसे महत्वपूर्ण सिफारिश CGST अधिनियम, 2017 की धारा 69 को हटाने से संबंधित है। वर्तमान प्रावधान के अंतर्गत, निर्धारित शर्तें पूरी होने पर आयुक्त कुछ निर्दिष्ट GST अपराधों में किसी व्यक्ति की गिरफ्तारी के लिए केंद्रीय कर अधिकारी को अधिकृत कर सकता है।
इस शक्ति का संबंध GST कानून के तहत निर्धारित गंभीर अपराधों से है। गिरफ्तारी की कार्रवाई कर प्रशासन को जांच और कानून लागू करने में सहायता देने के उद्देश्य से प्रदान की गई थी। हालांकि, इसके दुरुपयोग की आशंका, कारोबारियों के बीच भय और अनुपालन संबंधी अनिश्चितताओं को लेकर समय-समय पर चिंताएं सामने आती रही हैं।
परिषद ने इस प्रावधान को समाप्त करने की सिफारिश की है। यदि इसे संबंधित कानूनी संशोधन के माध्यम से लागू किया जाता है, तो GST अधिकारियों को वर्तमान धारा 69 के अंतर्गत उपलब्ध गिरफ्तारी की शक्ति नहीं रहेगी।
इस बदलाव का संभावित महत्व निम्नलिखित है:
-
व्यापारियों को राहत: गिरफ्तारी की आशंका से उत्पन्न कारोबारी अनिश्चितता कम हो सकती है।
-
प्रक्रियागत सुरक्षा: कर संबंधी विवादों में जांच, नोटिस और न्यायनिर्णयन की प्रक्रियाओं का महत्व बढ़ेगा।
-
कर प्रशासन में संतुलन: कर अधिकारियों की शक्तियों और करदाताओं के अधिकारों के बीच बेहतर संतुलन स्थापित करने का प्रयास होगा।
-
कारोबारी विश्वास में वृद्धि: घरेलू निवेश और व्यावसायिक गतिविधियों के लिए अधिक पूर्वानुमेय कर वातावरण बनाने में मदद मिल सकती है।
हालांकि, गिरफ्तारी की शक्ति समाप्त करने की सिफारिश को GST कानून के अंतर्गत सभी प्रकार की कार्रवाई समाप्त होने के रूप में नहीं समझना चाहिए। कर की वसूली, जांच, जुर्माना, मांग निर्धारण और अन्य वैधानिक प्रक्रियाएं संबंधित कानूनों के अनुसार जारी रह सकती हैं। इस सुधार का वास्तविक दायरा लागू किए जाने वाले कानूनी संशोधनों पर निर्भर करेगा।
अभियोजन की सीमा 1 करोड़ रुपये से बढ़ाकर 5 करोड़ रुपये करने की सिफारिश
परिषद ने GST के तहत अभियोजन शुरू करने के लिए निर्धारित मौद्रिक सीमा को 1 करोड़ रुपये से बढ़ाकर 5 करोड़ रुपये करने की सिफारिश की है।
अभियोजन का अर्थ किसी कथित अपराध के संबंध में आपराधिक न्याय प्रक्रिया शुरू करना है। GST कानून के अंतर्गत कुछ गंभीर उल्लंघनों के लिए अभियोजन का प्रावधान है। ऐसे मामलों में कर चोरी, गलत तरीके से इनपुट टैक्स क्रेडिट प्राप्त करना या अन्य निर्दिष्ट अपराध शामिल हो सकते हैं।
सीमा बढ़ाने से अपेक्षाकृत कम राशि वाले मामलों में आपराधिक अभियोजन की संभावना कम हो सकती है और प्रशासन अधिक गंभीर मामलों पर संसाधन केंद्रित कर सकेगा।
इसके प्रमुख संभावित लाभ हैं:
-
छोटे और मध्यम कारोबारियों को आपराधिक कार्रवाई से संबंधित अनिश्चितता में कमी।
-
कर प्रशासन के संसाधनों का अधिक प्रभावी उपयोग।
-
गंभीर कर चोरी और बड़े आर्थिक अपराधों पर कार्रवाई को प्राथमिकता।
-
कर विवादों के समाधान में अनुपातिकता और निष्पक्षता को प्रोत्साहन।
यह ध्यान रखना आवश्यक है कि अभियोजन की सीमा बढ़ने का अर्थ कर देयता समाप्त होना नहीं है। करदाता पर लागू कर, ब्याज या अन्य वैधानिक दायित्व संबंधित प्रावधानों के अनुसार बने रह सकते हैं।
सामान्य दंड की अधिकतम सीमा घटाने की सिफारिश
GST परिषद ने CGST अधिनियम की धारा 125 के तहत लगाए जाने वाले सामान्य दंड की अधिकतम सीमा 25,000 रुपये से घटाकर 10,000 रुपये करने की सिफारिश की है।
धारा 125 उन उल्लंघनों के लिए सामान्य दंड से संबंधित है, जिनके लिए अधिनियम में अलग से कोई विशिष्ट दंड निर्धारित नहीं किया गया है। इस प्रकार का दंड प्रक्रियागत या अन्य ऐसे उल्लंघनों पर लागू हो सकता है, जो कानून के दायरे में आते हैं।
अधिकतम दंड कम करने का उद्देश्य छोटी प्रक्रियागत गलतियों के लिए कारोबारियों पर पड़ने वाले वित्तीय बोझ को कम करना और दंड व्यवस्था को अधिक अनुपातिक बनाना है।
इससे छोटे व्यवसायों, स्टार्टअप और सीमित संसाधनों वाले करदाताओं को राहत मिलने की संभावना है। हालांकि, धारा 125 के तहत दंड की सीमा कम होने से GST कानून में निर्धारित अन्य विशिष्ट दंड स्वतः समाप्त नहीं होंगे। संबंधित अपराध या उल्लंघन पर लागू विशेष प्रावधान अलग से प्रभावी रह सकते हैं।
GST रिफंड प्रक्रिया को स्वचालित और तेज बनाने की पहल
बैठक में रिफंड प्रणाली को सरल बनाने के लिए कई महत्वपूर्ण सिफारिशें की गईं। GST के अंतर्गत पात्र करदाताओं को कुछ परिस्थितियों में अतिरिक्त जमा कर, निर्यात या अन्य निर्धारित लेन-देन तथा इनपुट टैक्स क्रेडिट से संबंधित रिफंड मिल सकता है।
वर्तमान व्यवस्था में रिफंड के लिए आवेदन, दस्तावेजों की जांच, पात्रता का सत्यापन और स्वीकृति जैसी प्रक्रियाएं शामिल होती हैं। इन प्रक्रियाओं में देरी होने पर कारोबारियों की कार्यशील पूंजी प्रभावित हो सकती है।
परिषद ने इलेक्ट्रॉनिक कैश लेजर में उपलब्ध अतिरिक्त शेष राशि, शून्य-दर वाली आपूर्ति और इनवर्टेड ड्यूटी स्ट्रक्चर से जुड़े रिफंड दावों के प्रसंस्करण तथा स्वीकृति को प्रणाली-आधारित बनाने की सिफारिश की है।
इसका उद्देश्य पात्र रिफंड दावों का तेजी से निपटारा करना और अनावश्यक मानवीय हस्तक्षेप को कम करना है।
90 प्रतिशत रिफंड की अस्थायी स्वीकृति
परिषद की एक महत्वपूर्ण सिफारिश के अनुसार, शून्य-दर वाली आपूर्ति और इनवर्टेड ड्यूटी स्ट्रक्चर से संबंधित पात्र रिफंड दावों की 90 प्रतिशत राशि को प्रणाली द्वारा जोखिम आकलन के आधार पर अस्थायी रूप से स्वीकृत किया जा सकेगा।
यह व्यवस्था उन कारोबारियों के लिए विशेष रूप से महत्वपूर्ण हो सकती है, जिनकी बड़ी मात्रा में पूंजी कर भुगतान या इनपुट टैक्स क्रेडिट के रूप में अटकी रहती है।
स्वचालित प्रणाली आवेदन और उपलब्ध आंकड़ों के आधार पर जोखिम का मूल्यांकन करेगी। निर्धारित शर्तें पूरी होने पर अधिकारी के नियमित हस्तक्षेप के बिना रिफंड की अधिकांश राशि अस्थायी रूप से जारी की जा सकेगी।
इससे संभावित लाभ होंगे:
-
निर्यातकों और अन्य पात्र कारोबारियों की नकदी प्रवाह स्थिति में सुधार।
-
कार्यशील पूंजी की उपलब्धता बढ़ना।
-
रिफंड के लिए मानवीय हस्तक्षेप और प्रक्रियागत देरी में कमी।
-
जोखिमपूर्ण दावों की पहचान के लिए तकनीक का बेहतर उपयोग।
हालांकि, अस्थायी स्वीकृति का अर्थ यह नहीं है कि प्रत्येक आवेदन को बिना किसी शर्त के रिफंड मिल जाएगा। प्रणाली का जोखिम आकलन, लागू पात्रता मानदंड और आवश्यक कानूनी शर्तें महत्वपूर्ण बनी रहेंगी।
अधिकांश रिफंड तीन कार्यदिवसों में देने का प्रस्ताव
परिषद ने जोखिम आकलन के आधार पर अधिकांश रिफंड को तीन कार्यदिवसों के भीतर स्वीकृत करने की दिशा में भी सुधारों की सिफारिश की है।
रिफंड में देरी का प्रभाव विशेष रूप से निर्यात-आधारित उद्योगों, विनिर्माण इकाइयों और उन कारोबारियों पर पड़ सकता है, जिनके इनपुट पर लगने वाला GST उनकी अंतिम आपूर्ति पर लागू कर से अधिक होता है।
यदि रिफंड प्रक्रिया अधिक तेज और पूर्वानुमेय बनती है, तो कारोबारियों को अपनी पूंजी का उपयोग उत्पादन, कर्मचारियों के वेतन, कच्चे माल की खरीद और अन्य व्यावसायिक गतिविधियों में करने का अवसर मिलेगा।
इससे व्यापार करने की लागत कम करने और GST प्रशासन की दक्षता बढ़ाने में मदद मिल सकती है। हालांकि, तीन कार्यदिवसों का लक्ष्य जोखिम आकलन और निर्धारित पात्रता के अधीन होगा; इसे प्रत्येक प्रकार के रिफंड के लिए बिना शर्त गारंटी नहीं समझना चाहिए।
रिफंड संबंधी पावती या कमी ज्ञापन की समयसीमा घटाने की सिफारिश
परिषद ने रिफंड आवेदन के संबंध में पावती जारी करने या कमी ज्ञापन देने की समयसीमा 15 दिन से घटाकर 10 दिन करने की सिफारिश की है।
कमी ज्ञापन वह सूचना होती है, जिसके माध्यम से कर प्रशासन आवेदक को बताता है कि उसके आवेदन में आवश्यक दस्तावेजों, विवरणों या अन्य शर्तों से संबंधित कौन-सी कमियां हैं।
समयसीमा घटने से आवेदक को अपने आवेदन की स्थिति के बारे में जल्द जानकारी मिल सकेगी। इससे आवश्यक सुधार समय पर करना और रिफंड प्रक्रिया को आगे बढ़ाना आसान हो सकता है।
यह कदम प्रशासनिक जवाबदेही बढ़ाने और करदाताओं को लंबे समय तक अनिश्चितता में रहने से बचाने की दिशा में महत्वपूर्ण है।
10,000 रुपये से कम कर राशि पर कारण बताओ नोटिस जारी न करने का प्रस्ताव
परिषद ने 10,000 रुपये की न्यूनतम सीमा से संबंधित सिफारिश भी की है। इसके अनुसार, संबंधित प्रावधान के दायरे में आने वाले मामलों में यदि कर की राशि 10,000 रुपये से कम है, तो कारण बताओ नोटिस जारी नहीं किया जाएगा।
कारण बताओ नोटिस वह औपचारिक सूचना है, जिसके माध्यम से कर प्रशासन किसी प्रस्तावित कर मांग, कार्रवाई या अन्य निर्णय से पहले संबंधित व्यक्ति या संस्था को अपना पक्ष रखने का अवसर देता है।
छोटी राशि वाले मामलों में नोटिस जारी करने से कर विभाग और करदाता दोनों का समय तथा संसाधन खर्च होते हैं। न्यूनतम सीमा निर्धारित करने से प्रशासनिक संसाधनों को अधिक महत्वपूर्ण मामलों पर केंद्रित करने में सहायता मिल सकती है।
हालांकि, इस सिफारिश का वास्तविक दायरा संबंधित नियमों और कानूनी प्रावधानों में किए जाने वाले संशोधनों से निर्धारित होगा। इसे सभी प्रकार के GST नोटिसों पर लागू होने वाला सार्वभौमिक नियम नहीं माना जाना चाहिए।
माल ले जाने वाले वाहनों की जांच के नियमों में बदलाव
परिषद ने माल परिवहन करने वाले वाहनों को रोकने और उनकी जांच करने की प्रक्रिया को अधिक नियंत्रित बनाने की सिफारिश की है।
प्रस्ताव के अनुसार, माल ले जाने वाले किसी वाहन को केवल विशिष्ट खुफिया जानकारी के आधार पर और संयुक्त आयुक्त (Joint Commissioner) से नीचे के पद के अधिकारी के प्राधिकरण के बिना नहीं रोका जा सकेगा।
इसका उद्देश्य सामान्य परिवहन गतिविधियों में अनावश्यक बाधाओं को कम करना और जांच की कार्रवाई को ठोस सूचना तथा निर्धारित प्रशासनिक अनुमति से जोड़ना है।
इसके अतिरिक्त, परिषद ने सिफारिश की कि माल की जांच केवल उस राज्य द्वारा की जाए जहां से माल की यात्रा शुरू हुई है और उस राज्य द्वारा जहां माल पहुंचना है। मार्ग में पड़ने वाले अन्य राज्यों को केवल रास्ते से गुजरने के आधार पर वाहन रोकने का अधिकार नहीं होगा, जैसा कि प्रस्तावित व्यवस्था में निर्धारित किया जाएगा।
इन बदलावों से संभावित रूप से निम्नलिखित लाभ हो सकते हैं:
-
अंतरराज्यीय माल परिवहन में देरी कम होना।
-
लॉजिस्टिक्स और आपूर्ति शृंखला की लागत घटने की संभावना।
-
अलग-अलग राज्यों में बार-बार जांच से होने वाली परेशानियों में कमी।
-
माल की आवाजाही में अधिक पारदर्शिता और पूर्वानुमेयता।
यह सुधार देशभर में वस्तुओं की निर्बाध आवाजाही को प्रोत्साहित करने और एकीकृत राष्ट्रीय बाजार को मजबूत बनाने की दिशा में महत्वपूर्ण माना जा सकता है।
ई-कॉमर्स के माध्यम से सामान बेचने वाले छोटे कारोबारियों के लिए सरल पंजीकरण
GST परिषद ने ई-कॉमर्स प्लेटफॉर्म के माध्यम से वस्तुओं की आपूर्ति करने वाले छोटे विक्रेताओं के लिए सरल पंजीकरण व्यवस्था की सिफारिश की है।
ई-कॉमर्स के विस्तार से छोटे दुकानदारों, घरेलू उद्यमियों, हस्तशिल्प निर्माताओं और छोटे विनिर्माताओं को व्यापक ग्राहक आधार तक पहुंचने का अवसर मिला है। लेकिन कर पंजीकरण और अनुपालन की जटिलताएं कई छोटे कारोबारियों के लिए चुनौती बन सकती हैं।
सरल पंजीकरण व्यवस्था लागू होने से पात्र छोटे विक्रेताओं के लिए डिजिटल बाजारों में प्रवेश करना आसान हो सकता है। इससे उनके कारोबार के विस्तार, ऑनलाइन बिक्री और औपचारिक अर्थव्यवस्था में भागीदारी को बढ़ावा मिलने की संभावना है।
हालांकि, सरल पंजीकरण का लाभ संबंधित पात्रता शर्तों और लागू GST नियमों के अधीन होगा। इसका अर्थ यह नहीं है कि सभी ई-कॉमर्स विक्रेता स्वतः पंजीकरण से मुक्त हो जाएंगे।
GST दरों में बदलाव साल में एक बार करने की सिफारिश
परिषद ने GST दरों में बदलाव को सामान्यतः वर्ष में एक बार किए जाने की दिशा में भी सिफारिश की है।
बार-बार कर दरों में बदलाव होने से कारोबारियों को अपने उत्पादों की कीमतों, बिलिंग प्रणाली, लेखांकन, माल भंडार और व्यावसायिक अनुबंधों में बार-बार संशोधन करना पड़ सकता है।
दर परिवर्तन को अधिक पूर्वानुमेय बनाने से कारोबारियों को वित्तीय योजना तैयार करने और अनुपालन की तैयारी करने के लिए पर्याप्त समय मिल सकता है। इससे कर प्रणाली में स्थिरता बढ़ाने और व्यावसायिक अनिश्चितता कम करने में सहायता मिल सकती है।
फिर भी, यह समझना महत्वपूर्ण है कि साल में एक बार दरों में बदलाव करने की सिफारिश को परिस्थितियों के अनुसार किसी भी असाधारण निर्णय पर पूर्ण प्रतिबंध के रूप में नहीं देखा जाना चाहिए। इसका वास्तविक स्वरूप परिषद के निर्णयों और लागू कानूनी व्यवस्था पर निर्भर करेगा।
GST नीति सुधारों को 1 अप्रैल 2027 से लागू करने का प्रस्ताव
बैठक में प्रस्तावित GST नीति सुधारों को 1 अप्रैल 2027 से प्रभावी करने की सिफारिश भी शामिल है।
एक निश्चित प्रभावी तिथि निर्धारित करने का उद्देश्य कारोबारियों, उद्योगों, कर सलाहकारों और प्रशासन को नई व्यवस्था के लिए तैयारी का समय देना हो सकता है।
इस अवधि में करदाताओं को अपनी लेखांकन प्रणालियों, बिलिंग सॉफ्टवेयर, आंतरिक प्रक्रियाओं और कर्मचारियों के प्रशिक्षण में आवश्यक बदलाव करने का अवसर मिलेगा। कर प्रशासन भी तकनीकी प्रणालियों, जोखिम आकलन और स्वचालित रिफंड प्रक्रिया को तैयार कर सकेगा।
हालांकि, इस तिथि से संबंधित किसी भी सुधार की वास्तविक प्रभावशीलता उसके अंतिम कानूनी अधिसूचनाओं और लागू किए जाने वाले संशोधनों पर निर्भर करेगी।
GST परिषद क्या है?
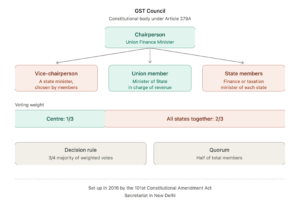
वस्तु एवं सेवा कर परिषद (Goods and Services Tax Council) भारतीय संविधान के अनुच्छेद 279A के अंतर्गत गठित एक संवैधानिक निकाय है। इसका प्रमुख उद्देश्य केंद्र और राज्य सरकारों के बीच GST से संबंधित नीतियों, कर दरों, कानूनों तथा प्रशासनिक प्रक्रियाओं पर समन्वय स्थापित करना है।
GST एक साझा अप्रत्यक्ष कर व्यवस्था है, जिसमें केंद्र और राज्यों की महत्वपूर्ण भूमिका होती है। इसलिए कर संबंधी निर्णयों में दोनों स्तरों की सरकारों की भागीदारी आवश्यक है। GST परिषद इस सहयोग के लिए एक संस्थागत मंच प्रदान करती है।
परिषद की सिफारिशें GST व्यवस्था के संचालन और विकास में महत्वपूर्ण भूमिका निभाती हैं। इनके आधार पर केंद्र और राज्य सरकारें आवश्यक विधायी, नियामकीय और प्रशासनिक कदम उठाती हैं।
GST परिषद की संरचना
GST परिषद की संरचना संविधान के अनुच्छेद 279A में निर्धारित है। इसमें केंद्र और राज्यों के प्रतिनिधियों को शामिल किया गया है।
1. अध्यक्ष: केंद्रीय वित्त मंत्री GST परिषद के पदेन अध्यक्ष होते हैं।
2. केंद्रीय प्रतिनिधि: केंद्रीय वित्त मंत्री के अतिरिक्त, राजस्व या वित्त के प्रभारी केंद्रीय राज्य मंत्री परिषद के सदस्य होते हैं।
3. राज्यों के प्रतिनिधि: प्रत्येक राज्य सरकार अपने वित्त मंत्री, कराधान मंत्री या किसी अन्य नामित मंत्री को परिषद में प्रतिनिधि के रूप में नियुक्त करती है।
4. उपाध्यक्ष: परिषद के राज्य प्रतिनिधियों में से एक उपाध्यक्ष चुने जाने का प्रावधान है। परिषद की व्यवस्था के अनुसार, राज्यों के प्रतिनिधियों के बीच इस भूमिका के लिए चयन किया जा सकता है।
5. सचिवालय: राजस्व विभाग का सचिव GST परिषद के पदेन सचिव के रूप में कार्य करता है।
GST परिषद के सचिवालय का कार्य बैठकों के आयोजन, एजेंडा तैयार करने, निर्णयों का रिकॉर्ड रखने और संबंधित प्रशासनिक समन्वय में सहायता करना है।
GST परिषद की निर्णय प्रक्रिया और मतदान व्यवस्था
GST परिषद की निर्णय प्रक्रिया केंद्र और राज्यों के बीच सहकारी संघवाद की भावना पर आधारित है। संविधान में परिषद की बैठकों तथा निर्णयों के लिए विशेष नियम निर्धारित किए गए हैं।
बैठक के लिए गणपूर्ति: परिषद की बैठक के लिए उसके कुल सदस्यों के कम से कम 50 प्रतिशत का उपस्थित होना आवश्यक है।
निर्णय के लिए बहुमत: परिषद के निर्णय उपस्थित और मतदान करने वाले सदस्यों के भारित मतों के कम से कम तीन-चौथाई बहुमत से लिए जाते हैं।
केंद्र और राज्यों का मतभार: केंद्र सरकार के मत का भार कुल मतों का एक-तिहाई होता है, जबकि राज्यों के मतों का संयुक्त भार दो-तिहाई होता है।
इस व्यवस्था का उद्देश्य यह सुनिश्चित करना है कि GST से संबंधित महत्वपूर्ण निर्णय केवल केंद्र सरकार या केवल राज्यों की इच्छा से न लिए जाएं, बल्कि दोनों पक्षों की पर्याप्त सहमति आवश्यक हो।
GST परिषद के प्रमुख कार्य
GST परिषद को देश की अप्रत्यक्ष कर व्यवस्था के संचालन और विकास से संबंधित कई महत्वपूर्ण कार्य सौंपे गए हैं।
1. करों को GST में सम्मिलित करने पर सिफारिश: परिषद यह सिफारिश करती है कि केंद्र और राज्यों के किन करों, उपकरों तथा अधिभारों को GST व्यवस्था में शामिल किया जाना चाहिए।
2. कर योग्य और कर-मुक्त वस्तुओं एवं सेवाओं का निर्धारण: परिषद विभिन्न वस्तुओं और सेवाओं पर GST लगाने तथा कुछ वस्तुओं या सेवाओं को छूट देने के संबंध में सिफारिशें करती है।
3. GST दरों का निर्धारण: विभिन्न वस्तुओं और सेवाओं पर लागू दरों, दर संरचना और दरों के युक्तिकरण से जुड़े विषय परिषद के प्रमुख कार्यों में शामिल हैं।
4. अंतरराज्यीय व्यापार से संबंधित सिद्धांत: परिषद अंतरराज्यीय आपूर्ति पर कर लगाने और कर राजस्व के वितरण से जुड़े सिद्धांतों पर सिफारिश करती है।
5. पंजीकरण की सीमा: छोटे कारोबारियों के लिए GST पंजीकरण की सीमा और संबंधित छूटों के बारे में परिषद सिफारिश कर सकती है।
6. प्राकृतिक आपदा के दौरान विशेष प्रावधान: प्राकृतिक आपदा या संकट की स्थिति में अतिरिक्त संसाधन जुटाने के लिए विशेष कर दरों अथवा अन्य उपयुक्त उपायों पर परिषद सिफारिश कर सकती है।
7. विशेष राज्यों से संबंधित प्रावधान: संविधान और लागू कानूनों के अनुरूप कुछ राज्यों की विशिष्ट परिस्थितियों को ध्यान में रखते हुए विशेष GST प्रावधानों पर विचार किया जा सकता है।
8. प्रशासनिक और तकनीकी सुधार: परिषद GST नेटवर्क, रिफंड प्रणाली, पंजीकरण, रिटर्न दाखिल करने तथा अनुपालन प्रक्रियाओं को बेहतर बनाने के उपायों पर विचार करती है।
यह स्पष्ट करना आवश्यक है कि GST परिषद मुख्यतः सिफारिशें करने वाला संवैधानिक निकाय है। कर कानूनों में संशोधन, अधिसूचनाएं जारी करना और अन्य आवश्यक कानूनी कदम संबंधित सरकारों तथा विधायी संस्थाओं की निर्धारित प्रक्रियाओं के माध्यम से पूरे किए जाते हैं।
GST परिषद का महत्व
GST परिषद भारत की कर व्यवस्था में केंद्र और राज्यों के बीच समन्वय स्थापित करने में महत्वपूर्ण भूमिका निभाती है। इसके महत्व को निम्नलिखित बिंदुओं से समझा जा सकता है।
सहकारी संघवाद को बढ़ावा: परिषद केंद्र और राज्यों को साझा मंच पर लाती है, जिससे कर नीति तैयार करने में राज्यों की भागीदारी सुनिश्चित होती है।
एकीकृत राष्ट्रीय बाजार: GST दरों और प्रक्रियाओं में समन्वय से विभिन्न राज्यों के बीच व्यापार को आसान बनाने और कर संबंधी बाधाओं को कम करने में मदद मिलती है।
करदाताओं के लिए सरल व्यवस्था: पंजीकरण, रिटर्न, रिफंड और अन्य प्रक्रियाओं को सरल बनाने से कारोबारियों पर अनुपालन का बोझ कम हो सकता है।
कर प्रशासन में पारदर्शिता: डिजिटल प्रक्रियाओं और प्रणाली-आधारित जोखिम आकलन के माध्यम से प्रशासनिक निर्णयों में एकरूपता और पारदर्शिता बढ़ाई जा सकती है।
राजस्व संबंधी संतुलन: परिषद केंद्र और राज्यों के राजस्व हितों के बीच संतुलन स्थापित करने तथा कर प्रणाली के प्रभावी संचालन में योगदान देती है।
नीतिगत चुनौतियों का समाधान: परिषद उद्योगों, कारोबारियों और सरकारों के सामने आने वाली व्यावहारिक समस्याओं पर विचार करके आवश्यक सुधारों की सिफारिश कर सकती है।
57वीं GST परिषद की बैठक का समग्र महत्व
57वीं GST परिषद की बैठक में प्रस्तावित सुधारों का व्यापक उद्देश्य GST व्यवस्था को अधिक सरल, पारदर्शी और कुशल बनाना है। गिरफ्तारी संबंधी शक्तियों को समाप्त करने की सिफारिश, अभियोजन की मौद्रिक सीमा बढ़ाना, सामान्य दंड कम करना और रिफंड को स्वचालित बनाना कर प्रशासन में प्रक्रियागत सुधारों की दिशा में महत्वपूर्ण कदम हो सकते हैं।
इसी प्रकार, माल परिवहन के दौरान जांच के नियमों को स्पष्ट करना, ई-कॉमर्स के छोटे विक्रेताओं के लिए पंजीकरण आसान बनाना और कर दरों में बदलाव को अधिक पूर्वानुमेय बनाना व्यापारिक गतिविधियों को प्रोत्साहित कर सकता है।
इन सुधारों की सफलता इस बात पर निर्भर करेगी कि संबंधित कानूनी संशोधन किस प्रकार लागू किए जाते हैं, तकनीकी प्रणालियां कितनी प्रभावी रहती हैं और करदाताओं को नए नियमों का लाभ कितनी जल्दी मिलता है।
कुल मिलाकर, GST 2.0 के अंतर्गत प्रस्तावित ये बदलाव भारत की अप्रत्यक्ष कर व्यवस्था को दंड-केंद्रित दृष्टिकोण से अधिक सुविधा-आधारित, जोखिम-आधारित और तकनीक-संचालित व्यवस्था की ओर ले जाने का प्रयास हैं। यदि इन्हें प्रभावी ढंग से लागू किया जाता है, तो इससे कारोबारियों का भरोसा बढ़ाने, अनुपालन लागत कम करने और देश में व्यापार के लिए अधिक अनुकूल वातावरण तैयार करने में मदद मिल सकती है।